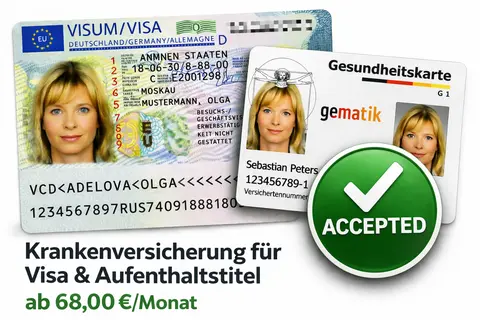
Günstige Krankenversicherung für ausländische Rentner in Deutschland | Preise nach Alter
Care Expatriate wird im Regelfall von deutschen Konsulaten und der Ausländerbehörde nach § 5 AufenthG anerkannt — finale Anerkennung liegt im Ermessen der Behörde.
Verfasst von Steffan Grund · Versicherungsexperte für Ausländerkrankenversicherung · Geprüft
„Englischer E-Mail-Support hat in unter einer Stunde geantwortet." — T. A. (Hamburg), Promotion
Zitate aus internen Kundenrückmeldungen, anonymisiert und gekürzt.
Plan: Eintrittsalter-Band wählen → zweisprachiger PDF-Nachweis i. d. R. binnen Minuten per E-Mail → Vorlage bei Konsulat oder Ausländerbehörde.
Beliebt bei Rentnerfamilien aus — Länderliste einblenden
Pakistan (Islamabad, Karachi, Lahore), Indien (Delhi, Mumbai, Bengaluru, Hyderabad, Chennai), Bangladesch, Sri Lanka, Nepal, Türkiye, Iran, Irak, Syrien, Libanon, Ägypten, Marokko, Tunesien, Algerien, Nigeria, Ghana, Kenia, Äthiopien, Philippinen, Indonesien, Vietnam, Thailand, China, Brasilien, Kolumbien, Mexiko, Ukraine, Russland, Kosovo, Serbien, Bosnien, Nordmazedonien und Albanien.
Vermittelt seit 2009 für Antragsteller weltweit — in Deutschland erfahrungsgemäß bundesweit akzeptiert von den Ausländerbehörden (u. a. LEA Berlin, KVR München, Hamburg, Frankfurt, Köln, Stuttgart, Düsseldorf) sowie dem deutschen Botschaftsnetz unter § 5 AufenthG.
Kein Abschlusszwang · monatliche Kündigung · Bestätigung sofort per E-Mail (im Regelfall).
Ohne Krankenversicherung kein Aufenthaltstitel — ohne Aufenthaltstitel kein Bleiberecht. Das gilt für jeden ausländischen Rentner und Senior in Deutschland (health insurance foreign retirees Germany). Die Ausländerbehörde fragt nicht, ob Sie eine Versicherung haben — sie verlangt den Nachweis. Ohne KV-Nachweis verweigert die Behörde regelmäßig Visum und Aufenthaltstitel (§ 5 Abs. 1 Nr. 1 AufenthG).
Laut Statistischem Bundesamt leben über 180.000 ausländische Rentner in Deutschland (Stand 2024) — und jeder einzelne braucht eine gültige Krankenversicherung. Die gute Nachricht: Sie muss weder teuer noch kompliziert sein. Langzeitversicherungen gibt es bereits ab 68 €/Monat (41–60 J.) bzw. ab 246 €/Monat (61–74 J.) mit Care Expatriate (max. 5 Jahre) — für Kurzbesuche bei der Familie beginnen Reisekrankenversicherungen ab ca. 89 €/30 Tage (ab 65 J.; bis 64 J. ab ca. 30 €/30 Tage, Beispiel).
Für wen ist diese Seite? Sie richtet sich an ausländische Staatsangehörige, die nach Deutschland ziehen oder hier bleiben möchten, sowie an Menschen in Deutschland, die ältere Angehörige hierher holen — etwa beim Thema Krankenversicherung für Eltern aus dem Ausland. Für deutsche Rentner, die ins Ausland auswandern möchten, gelten andere Regeln — dafür ist in der Regel eine eigene Lösung im Zielland bzw. eine Auslandskrankenversicherung nötig, die hier nicht behandelt wird.
Weiter unten erfahren Sie, warum 12 Monate Laufzeit ein teurer Fehler sein können — und warum erfahrene Familien gleich 5 Jahre abschließen. Außerdem: warum viele Rentner beim Elternnachzug an der Versicherung scheitern (klingt dramatisch, ist aber einer der häufigsten Ablehnungsgründe; Quelle: BAMF Statistik 2023, Visa-Ablehnungen).
Renommierter Versicherer
HanseMerkur & DAK-Gesundheit
Behörden-Nachweis
Anerkannt bei Ausländerbehörde & Botschaft
Sofortbestätigung
PDF-Zertifikat direkt nach Abschluss
Bewertungen aus internen Kundenumfragen 2009–2025, n>10.000.
Beliebt bei Rentnerfamilien aus — Länderliste einblenden
Pakistan (Islamabad, Karachi, Lahore), Indien (Delhi, Mumbai, Bengaluru, Hyderabad, Chennai), Bangladesch, Sri Lanka, Nepal, Türkiye, Iran, Irak, Syrien, Libanon, Ägypten, Marokko, Tunesien, Algerien, Nigeria, Ghana, Kenia, Äthiopien, Philippinen, Indonesien, Vietnam, Thailand, China, Brasilien, Kolumbien, Mexiko, Ukraine, Russland, Kosovo, Serbien, Bosnien, Nordmazedonien und Albanien.
Vermittelt seit 2009 für Antragsteller weltweit — in Deutschland erfahrungsgemäß bundesweit akzeptiert von den Ausländerbehörden (u. a. LEA Berlin, KVR München, Hamburg, Frankfurt, Köln, Stuttgart, Düsseldorf) sowie dem deutschen Botschaftsnetz unter § 5 AufenthG.
Kein Abschlusszwang · monatliche Kündigung · Bestätigung sofort per E-Mail (im Regelfall).
Richtwert: rund 1.000 € entgangener Bruttowochenlohn beim DE-Medianverdienst pro Woche Aufenthaltstitel-Verzögerung (Quelle: Destatis Medianverdienst 2024) — Care Expatriate-Beitrag in derselben Woche: ca. 14 €.
Diese vier Sorgen kennen fast alle Rentner-Familien
„Braucht meine Mutter wirklich eine deutsche Versicherung?" — „Ja — § 193 VVG, Versicherungspflicht ohne Ausnahmeregelung für Rentner."
Aufenthaltstitel abgelehnt
Ohne gültigen KV-Nachweis verweigert die Ausländerbehörde den Aufenthaltstitel — kein Bleiberecht, kein Aufenthalt.
Vorerkrankungen — werde ich abgelehnt?
Bluthochdruck, Diabetes, Herzprobleme — viele Rentner fürchten eine Ablehnung. Care Expatriate bietet je nach Variante Akutbehandlung bei bestehenden Erkrankungen.
Versicherungslücke — Behörde prüft formal
Zwischen zwei Policen unversichert? Die Ausländerbehörde erkennt keine Rückwirkung an. Jeder einzelne Tag zählt.
Elternnachzug scheitert an der Versicherung
Jedes nachziehende Elternteil braucht eine eigene KV-Police. Ohne diesen Nachweis wird der Familiennachzug abgelehnt.
📍 Praxisbeispiel: Mei-Lin (68) aus Taipei, Taiwan
Mei-Lins Tochter lebt seit 8 Jahren in Frankfurt-Sachsenhausen. Als Mei-Lin beschloss, dauerhaft zu ihr zu ziehen, brauchte sie eine Krankenversicherung für den Aufenthaltstitel. Ihre taiwanesische Versicherung? Von der Ausländerbehörde Frankfurt abgelehnt — „nicht in Deutschland gültig".
Mei-Lins Tochter schloss Care Expatriate gleich für 5 Jahre ab (ab 246 €/Monat für 61–74-Jährige). Warum 5 Jahre? „Ich wollte nicht jedes Jahr wieder zur Ausländerbehörde rennen und hoffen, dass alles klappt", sagt sie. Der Versicherungsnachweis kam in 10 Minuten per E-Mail.
Kennen Sie das? Ihre Eltern wollen zu Ihnen nach Deutschland — und dann scheitert es an einem Dokument, von dem Sie vorher nie gehört haben.
„Ich hatte 4 Versicherer angeschrieben — alle hatten Mindestalter 65 oder Zusatzfragen zu meiner Diabetes. Care Expatriate war in 10 Minuten online abgeschlossen, der Nachweis war im Postfach, bevor wir vom Spaziergang zurück waren."
Warum jetzt handeln?
Zum Jahreswechsel erneuern tausende Familien den Aufenthaltstitel — wer zu spät handelt, riskiert Lücken.
Aufenthaltstitel-Termin rückt näher
Ohne KV-Nachweis wird der Termin verschoben oder der Antrag abgelehnt.
Keine rückwirkende Deckung
War Ihr Elternteil auch nur 1 Tag unversichert, erkennt die Behörde das nicht an.
Kosten steigen mit dem Alter
Je früher der Abschluss, desto günstiger — Beiträge orientieren sich am Eintrittsalter.
12 Monate = 12× Verlängerungsstress
5 Jahre Laufzeit = 1× abschließen, keine Behördengänge, kein Risiko.
Was wir sicher sagen können (geprüft an §§ AufenthG/VVG)
- Versicherungspflicht: § 193 VVG — gilt für jeden Wohnsitz in Deutschland.
- BAMF-Anerkennung: Care Expatriate erfüllt § 2 Abs. 3 AufenthG (vergleichbarer KV-Schutz).
- Preise (HanseMerkur AVB Stand 2026): ab 58 €/Monat (18–40 J.), 68 € (41–60 J.), 246 € (61–74 J.).
- S1-Route: nur EU/EWR + Schweiz, VO (EG) 883/2004 Art. 24.
Was im Einzelfall geprüft wird (Behörde-abhängig)
- Akutbehandlung von Vorerkrankungen: nur Premium-Variante, Einzelfallprüfung durch HanseMerkur.
- Aufenthaltstitel-Verlängerung: behördenabhängig — KV-Laufzeit ≠ Aufenthaltstitel-Laufzeit.
- Familiennachzug: Lebensunterhalt + KV nach § 27 AufenthG; Nachweise variieren je Behörde.
Ohne Krankenversicherung zahlen Rentner alles selbst
Rentner und Senioren ohne Versicherung zahlen in Deutschland jeden Cent selbst. Das klingt erst mal harmlos — bis man die Zahlen sieht (Quelle: Destatis, durchschnittliche Krankenhauskosten 830 €/Tag):
🧠
Schlaganfall-Reha
15.000–30.000 € — inkl. Intensivstation & Reha
- Ohne KV-Nachweis kein Aufenthaltstitel — Ausländerbehörde lehnt ab.
- Keine Versicherung deckt rückwirkend — jeder Tag ohne Schutz zählt.
- Eine einzige Versicherungslücke kann den Familiennachzug gefährden.
- Bei 830 €/Tag im Krankenhaus reichen 2 Wochen für über 11.000 € Schulden.
Kostenloser Tipp: So rechnen erfahrene Familien
Care Expatriate für Rentner (61–74 Jahre, Basic): 246 €/Monat ÷ 30 = 8,20 €/Tag. Das ist weniger als ein Mittagessen in der Kantine. Zum Vergleich: Ein einziger Tag im Krankenhaus kostet durchschnittlich 830 € (Destatis) — ohne Behandlung.
12 Monate = 12× KV-Verlängerung + 12× Verlängerungsstress. 60 Monate = 1× abschließen, bis zu 5 Jahre Versicherungs-Ruhe. (Aufenthaltstitel kann eigene Verlängerungsfristen haben.)
Das sagen ausländische Rentner zur Krankenversicherung in Deutschland
4,9/5458 Kundenrückmeldungen · eigene Befragung„Meine größte Sorge war, dass die Botschaft die Versicherung nicht akzeptiert.
Der Nachweis wurde sofort akzeptiert – ohne Rückfragen.
Das hat mir viel Stress erspart.“

Georges
Kamerun
„Ich brauchte den Versicherungsnachweis dringend für meinen Visumtermin.
Die Bestätigung kam innerhalb von Minuten per E-Mail.
Alles hat auf Anhieb bei der Botschaft geklappt.“

Olga
Russland
„Beste Lösung und besten Service für Krankenversicherung für ausländische Besucher und Gäste in Deutschland gefunden.
Schnell, unkompliziert und günstig.
Sehr empfehlenswert!“

Michael
Deutschland
„Der Online-Abschluss war in wenigen Minuten erledigt.
Als ich dann tatsächlich zum Arzt musste, lief die Abrechnung reibungslos.
Ich war wirklich abgesichert – nicht nur auf dem Papier.“

Yunhee
Australien
Jetzt Ihren Tarif wählen
Passende Krankenversicherungen für ausländische Rentner
Quick answer: Ausländische Rentner in Deutschland wählen zwischen Care Expatriate (Langzeit bis 60 Monate, ab 68 €/Monat für 41–60-Jährige bzw. ab 246 €/Monat für 61–74-Jährige) und Care Economy für Kurzbesuche bis 2 Jahre — ab ca. 89 €/30 Tage im Altersband ab 65 J., bis 64 J. ab ca. 30 €/30 Tage (Beispiel). Beide werden in der Regel von Ausländerbehörden als KV-Nachweis akzeptiert.
Care Expatriate
ab 246 €/Monat (61–74 J.) · ab 68 €/Monat (41–60 J.)
Einstiegspreis: ab 58 €/Monat (13–40 J.)
Incoming-Versicherung für Rentner & Senioren
- 1× abschließen, bis zu 5 Jahre versichert — kein jährlicher Verlängerungsstress
- Arztbesuch & Krankenhaus — ohne Vorkasse, direkte Abrechnung
- Im Notfall: Rückflug ins Heimatland organisiert & bezahlt
- Auch bei Besuch in der alten Heimat geschützt (weltweit inkl. Heimatland)
- Anerkannt für Aufenthaltstitel & Ausländerbehörde — sofort
- 3 Varianten (Basic / Comfort / Premium) — 0–74 Jahre, SB 0 € möglich
- Preise altersabhängig: ab 58 €/Mo (13–40) · 68 € (41–60) · 246 € (61–74)
💡 Warum Care Expatriate?
Speziell für Rentner & Senioren ohne GKV-Zugang. Aufenthaltstitel anerkannt, weltweit geschützt — auch bei Besuch in der alten Heimat. 246 € ÷ 30 = nur 8,20 €/Tag statt 830 €/Tag Krankenhaus.
💡 Warum 5 Jahre?
1× abschließen, bis zu 5 Jahre Versicherungs-Ruhe — keine jährliche KV-Verlängerung. (Aufenthaltstitel kann eigene Verlängerungsfristen haben.)
🏛️ Versicherer: HanseMerkur Versicherungsgruppe Hamburg
📄 In 10 Minuten erledigt — Nachweis sofort per E-Mail (PDF)
🔒 Deckung: unbegrenzt (stationär)
🏷️ Ab 246 €/Monat (61–74 J.) · ab 68 €/Monat (41–60 J.)
→ Kurzübersicht ansehen, Varianten vergleichen
Care Economy
ab nur 88,50 € / 30 Tage (ab 65 J.) (max. 2 Jahre)
Reisekrankenversicherung für Besucher
- Kurzbesuche bei der Familie — flexibel ab 1 Tag bis 2 Jahre
- Arztbesuch & Krankenhaus abgedeckt — auch im Notfall
- Rückflug ins Heimatland organisiert & bezahlt
- Anerkannt für Schengen-Visum & Besuchervisum
💡 Warum Care Economy?
Ideal für Kurzbesuche bei der Familie. Flexibel ab 1 Tag, Sofort-PDF für Visum & Behörden. Kein Risiko einer Deckungslücke beim Familienbesuch.
💡 Warum 2 Jahre?
1× abschließen, bis zu 2 Jahre abgesichert. Kein halbjährlicher Verlängerungsstress, kein Risiko einer Deckungslücke beim Besuch der Familie.
🏛️ Versicherer: HanseMerkur Versicherungsgruppe Hamburg
📄 Sofortbestätigung per E-Mail (PDF)
🔒 Deckung: unbegrenzt (stationär)
🏷️ ab nur 88,50 € / 30 Tage (ab 65 J.) (max. 2 Jahre)
→ Kurzübersicht ansehen, Tarif prüfen
Die angegebenen Einstiegspreise gelten für Personen bis 64 Jahre. Im Altersband ab 65 Jahren liegen die Beiträge bei Care Economy in der Regel deutlich höher — die genauen Werte finden Sie in den Tabellen weiter unten.
Care Expatriate — Preisübersicht nach Alter
Beiträge variieren je nach Eintrittsalter und gewählter Selbstbeteiligung — hier die vollständige Übersicht:
| Care Expatriateweltweit ohne USA, Kanada und Mexiko |
Basic
|
BestsellerComfort
|
Premium
|
|||
|---|---|---|---|---|---|---|
|
SB / Jahr
150,–
|
SB / Jahr
150,–
|
SB / Jahr
500,–
|
SB / Jahr
0,–
|
SB / Jahr
500,–
|
SB / Jahr
1.000,–
|
|
| Eintrittsalter:0–12 (€ / Monat) | 64,– | 104,– | 81,– | 191,– | 149,– | 117,– |
| Eintrittsalter:13–40 (€ / Monat) | 58,– | 84,– | 63,– | 181,– | 141,– | 109,– |
| Eintrittsalter:41–60 (€ / Monat) | 68,– | 103,– | 77,– | 256,– | 201,– | 156,– |
| Eintrittsalter:61–74 (€ / Monat) | 246,– | 322,– | 248,– | 432,– | 336,– | 263,– |
Alle Preise pro Monat/Person in Euro. SB = Selbstbeteiligung pro Versicherungsjahr. Stand 2026.
| Merkmal | Care Expatriate (Incoming) | Care Economy (Reise) |
|---|---|---|
| Verlängerungsstress | Einmal für 5 Jahre ✓ | Jährlich erneuern |
| Aufenthaltstitel | ✓ Anerkannt | Eingeschränkt |
| Zielgruppe | Langzeitaufenthalt, Elternnachzug | Kurzbesuch, Familienbesuch |
| Laufzeit | 3–60 Monate (max. 5 Jahre) | 1 Tag – 2 Jahre |
| Beitrag (Alter 61–74) | Ab 246 €/Monat (Basic) | Ab ca. 89 €/30 Tage (ab 65 J.) |
| Pro Tag | ab 8,20 €/Tag | ab 2,95 €/Tag (ab 65 J.) |
| Varianten | 3 Varianten (Basic / Comfort / Premium) | Einheitstarif |
| Selbstbeteiligung | 0 € (je nach Variante) | Optional |
| Schengen-Visum | Nicht vorgesehen | ✓ Anerkannt |
| Vorerkrankungen | Akutbehandlung je nach Tarif | Nicht gedeckt |
| Sofortbestätigung | ✓ Per E-Mail in Minuten | ✓ Per E-Mail in Minuten |
„Wir haben 3 Anbieter verglichen. Bei den anderen mussten wir Formulare per Post schicken und wochenlang warten. Hier war alles in 10 Minuten erledigt — der Nachweis kam sofort per E-Mail. Die Ausländerbehörde Düsseldorf hat ihn beim nächsten Termin ohne Rückfragen akzeptiert."
In 3 Schritten versichert — so einfach geht's
10 Minuten Aufwand. 5 Jahre Schutz. Kein Papierkram.
Tarif wählen
Online, in 2 Minuten. Care Expatriate für Langzeit, Care Economy für Kurzbesuch.
Antrag ausfüllen
Reisepass + Aufenthaltsdaten eingeben. Kein Gesundheitsfragebogen, keine Formulare per Post.
Nachweis erhalten
Versicherungsbestätigung sofort per E-Mail (PDF) — akzeptiert bei jeder Ausländerbehörde.
Warum über unser Portal abschließen?
Es gibt viele Anbieter — aber nicht jeder versteht die Situation ausländischer Rentner. Hier sind vier Gründe, warum tausende Familien uns vertrauen:
Seit 2009 am Markt
Über 15 Jahre Erfahrung und mehr als 10.000 Versicherungsabschlüsse — wir kennen die Anforderungen der Ausländerbehörden in ganz Deutschland.
Nachweis in 10 Minuten
Kein Warten auf Post, kein Papierkram. Versicherungsbestätigung sofort per E-Mail als PDF — akzeptiert bei jeder Ausländerbehörde.
Weltweit geschützt — inkl. Heimatland
Care Expatriate gilt auch bei Besuchen im Heimatland (je nach Variante 30–90 Tage/Jahr). Ihre Eltern bleiben überall versichert.
Bis 74 Jahre versicherbar
Viele Anbieter lehnen ab 65 ab. Care Expatriate und Care Economy versichern Rentner bis 74 Jahre — ohne pauschale Altersgrenze.
| Kriterium | Andere Anbieter | Über unser Portal |
|---|---|---|
| Wartezeit auf Nachweis | Wochen per Post | 10 Minuten per E-Mail (PDF) |
| Altersgrenze | Oft nur bis 65 Jahre | Bis 74 Jahre versicherbar |
| Max. Laufzeit | Nur 12 Monate | Bis 5 Jahre — einmal abschließen |
Welche Fehler passieren bei der Krankenversicherung für ausländische Rentner?
Diese vier Fehler sehen wir immer wieder bei Familien, die ihre Eltern nach Deutschland holen. Vermeiden Sie jeden einzelnen:
❌ Versicherung erst nach Einreise abgeschlossen
✅ Vor Einreise online abschließen — Nachweis muss ab Tag 1 gelten
❌ Nur 12 Monate Laufzeit gewählt
✅ 5 Jahre Laufzeit wählen = weniger Stress, kein Verlängerungsrisiko
❌ Heimatversicherung für ausreichend gehalten
✅ Deutsche Behörden akzeptieren nur in Deutschland gültige KV-Policen
❌ Elternnachzug ohne eigene KV beantragt
✅ Jedes Elternteil braucht eine eigene Versicherungspolice
Was kostet Krankenversicherung für ausländische Rentner in Deutschland?
Quick answer: In Deutschland gilt seit 2009 eine allgemeine Krankenversicherungspflicht (§ 193 VVG). Sie betrifft auch ausländische Rentner ab dem ersten Tag des Aufenthalts — ohne gültigen KV-Nachweis erteilt die Ausländerbehörde keinen Aufenthaltstitel.
In Deutschland gilt eine allgemeine Krankenversicherungspflicht. Das bedeutet: Jeder ausländische Rentner, jeder Senior, jedes nachziehende Elternteil muss vom ersten Tag an versichert sein. Keine Ausnahme.
„Aber meine Eltern haben doch eine Versicherung in ihrem Heimatland?" Diese Frage hören Ausländerbehörden täglich — in München genauso wie in Hamburg oder Berlin. Die Antwort ist immer dieselbe: Eine ausländische Krankenversicherung wird in Deutschland fast nie anerkannt. Für den Aufenthaltstitel verlangt die Behörde einen Nachweis über eine in Deutschland gültige Versicherung — ambulant und stationär.
Was viele nicht wissen: Die Versicherungspflicht gilt lückenlos. Auch zwischen zwei Versicherungszeiträumen darf keine Lücke entstehen. Genau deshalb ist es so wichtig, die Krankenversicherung rechtzeitig vor der Einreise abzuschließen — nicht danach (klingt selbstverständlich, passiert aber ständig).
Gesetzliche Krankenkassen (AOK, TK, DAK) — was gilt für ausländische Rentner?
Quick answer: Ausländische Rentner haben in der Regel keinen Zugang zur GKV (AOK, TK, DAK, Barmer): Voraussetzung wäre eine Vorversicherungszeit oder sozialversicherungspflichtiges Arbeitsverhältnis. Ausnahme: EU-Rentner mit Formular S1 (ehemals E121). Alle anderen benötigen eine private Incoming-Versicherung.
Viele ausländische Rentner suchen gezielt nach einer AOK Krankenversicherung für ausländische Rentner, nach der TK (Techniker Krankenkasse) für Rentner aus dem Ausland oder nach der DAK-Gesundheit Krankenversicherung für Rentner. Das ist nachvollziehbar — AOK, TK, DAK-Gesundheit, Barmer und IKK gehören zu den größten und bekanntesten gesetzlichen Krankenkassen in Deutschland.
Aber können sich ausländische Rentner dort versichern? In den meisten Fällen: nein. Die gesetzliche Krankenversicherung (GKV) in Deutschland — ob AOK, TK, DAK, Barmer, IKK classic, HEK, KKH, hkk oder BKK — setzt eine vorherige Versicherungszeit oder ein sozialversicherungspflichtiges Arbeitsverhältnis in Deutschland voraus. Wer aus dem Ausland als Rentner nach Deutschland kommt, erfüllt diese Voraussetzung in der Regel nicht.
Ausnahme für EU-Rentner: Wer aus einem EU-/EWR-Land eine Rente bezieht, kann unter bestimmten Voraussetzungen über das Formular S1 (ehemals E121) eine Anspruchsberechtigung bei einer deutschen GKV-Kasse geltend machen (mehr dazu im Abschnitt EU-Bürger als Rentner).
Und die private Krankenversicherung (PKV)? Große private Versicherer wie Allianz, DKV (Deutsche Krankenversicherung), Signal Iduna, AXA, Debeka, Gothaer, Generali, Hallesche, Barmenia oder Continentale bieten zwar umfassende PKV-Volltarife an — diese richten sich aber primär an Personen mit Wohnsitz und Einkommen in Deutschland. Für ausländische Rentner, die aus dem Ausland einreisen, sind diese Tarife selten zugänglich oder wirtschaftlich sinnvoll.
Die realistische Alternative: Für die meisten ausländischen Rentner und Senioren ist eine private Incoming-Versicherung wie Care Expatriate der einzige Weg zu einer anerkannten Krankenversicherung in Deutschland — ab 68 €/Monat (41–60 J.) bzw. ab 246 €/Monat (61–74 J.), anerkannt für den Aufenthaltstitel, ohne Vorversicherungszeit.
Weitere häufige Suchphrasen, die auf dieser Seite landen: Krankenversicherung für Rentner aus dem Ausland, private Krankenversicherung Rentner Ausländer Kosten, Auslandsrentner Krankenversicherung Deutschland, Rentnervisum Deutschland (Aufenthaltstitel nach § 7 AufenthG), Krankenversicherung ab 65 / 70 / 74 Jahre, Anwartschaftsversicherung Rentner, Auslandskrankenversicherung dauerhaft Deutschland sowie Erfahrungsberichte zu Care Concept Rentner. Speziell relevant für Rentner aus den USA, Großbritannien, Kanada, Indien und Russland, die nach dem Umzug nach Deutschland keinen GKV-Zugang haben.
English-speaking searches reach the same product family: pensioner health insurance Germany, retiree expat insurance Germany, health insurance for foreign pensioners in Germany, private health cover for over 65 in Germany and S1 form pensioner Germany — for long-term stays the standard answer is Care Expatriate, for short visits Care Economy. Behördenpraxis kann im Einzelfall abweichen — keine Rechtsberatung.
Krankenversicherung für ausländische Rentner in Deutschland ohne GKV — welche Optionen bleiben?
Wenn der Zugang zur gesetzlichen Krankenversicherung nicht möglich ist — also ohne GKV — stehen ausländische Rentner und Senioren aus dem Ausland vor der Frage: Welche private Krankenversicherung für ausländische Rentner gibt es überhaupt?
Was bedeutet „private Krankenversicherung" für ausländische Rentner? Es gibt zwei grundlegend verschiedene Kategorien: Erstens die klassischen PKV-Volltarife deutscher Versicherer (Allianz, DKV, Signal Iduna, AXA, Debeka, Gothaer, Generali, Hallesche, Barmenia, Continentale) — diese erfordern in der Regel einen festen Wohnsitz in Deutschland, eine ausführliche Gesundheitsprüfung und richten sich an dauerhaft Ansässige. Für Rentner, die aus dem Ausland einreisen, sind diese Tarife selten zugänglich oder wirtschaftlich sinnvoll. Zweitens gibt es Incoming-Versicherungen (privat) — speziell für Ausländer in Deutschland konzipierte Tarife wie Care Expatriate, die ohne Vorversicherungszeit, ohne GKV-Zugang und ohne aufwändige Gesundheitsprüfung abgeschlossen werden können — eine vergleichbare private Krankenversicherung, die von Ausländerbehörden für den Aufenthaltstitel anerkannt wird.
| Versicherungstyp | Beispiele | Zugang für ausländische Rentner? |
|---|---|---|
| GKV (gesetzlich) | AOK, TK, DAK, Barmer, IKK, HEK, KKH, hkk, BKK | Nur mit Formular S1 (EU-Rentner) oder Vorversicherungszeit |
| PKV (privat Voll) | Allianz, DKV, Signal Iduna, AXA, Debeka, Gothaer, Generali, Hallesche, Barmenia, Continentale | Selten möglich — Wohnsitz & Gesundheitsprüfung erforderlich |
| Incoming-Versicherung (privat) | Care Economy, Care Expatriate (HanseMerkur) | ✓ Direkt zugänglich — ohne Vorversicherung, ab 68 €/Monat (41–60 J.) |
Als Rentner nach Deutschland einwandern — Krankenversicherung ab Tag 1
Wer als Rentner nach Deutschland zieht, braucht den Krankenversicherungsschutz in der Regel schon ab dem ersten Aufenthaltstag — häufig bereits vor der Einreise, weil Konsulat, Einwohnermeldeamt und Ausländerbehörde den Nachweis verlangen. Für Drittstaatsangehörige ist das typischerweise eine private Incoming-Versicherung wie Care Expatriate (61–74 J. ab 246 €/Monat, Beispiel), für EU-Rentner oft das Formular S1. Der PDF-Nachweis kommt in der Regel sofort per E-Mail.
Immer mehr Rentner und Senioren aus dem Ausland entscheiden sich, als Rentner nach Deutschland einzuwandern — sei es zum Familiennachzug, aus gesundheitlichen Gründen oder weil Deutschland als Altersruhesitz attraktiv ist. Egal ob aus einem EU-Land, der Türkei, den USA, China oder Russland: Vor der Einreise muss die Krankenversicherung stehen.
So funktioniert der Ablauf: Visum beantragen (bei Nicht-EU-Bürgern) → Krankenversicherung vor der Einreise abschließen → Anmeldung beim Einwohnermeldeamt nach Ankunft → Aufenthaltstitel (Aufenthaltserlaubnis) bei der Ausländerbehörde beantragen. Der KV-Nachweis wird bei jedem dieser Schritte verlangt.
Rückkehr nach Deutschland als Rentner: Auch deutsche Staatsbürger, die jahrelang im Ausland gelebt haben und als Rentner nach Deutschland zurückkehren, stehen vor der Frage der Krankenversicherung. Wer keine GKV-Vorversicherungszeit nachweisen kann, muss sich privat versichern. Eine Incoming-Versicherung kann hier als Übergangslösung dienen, bis der GKV-Zugang geklärt ist.
EU-Rentner vs. Nicht-EU-Rentner (Drittstaatsangehörige)
EU- und EWR-Rentner können über das Formular S1 häufig Zugang zur deutschen gesetzlichen Krankenkasse erhalten; Nicht-EU-Rentner (Drittstaatsangehörige) haben diesen Weg in der Regel nicht. Für sie ist eine private Incoming-Versicherung typischerweise die einzige praktikable Lösung — zum Beispiel für den Aufenthaltstitel nach § 5 AufenthG. Ohne S1 gilt dieser Weg häufig auch für EU-Rentner.
🇪🇺 EU-/EWR-Rentner
- • Freizügigkeit — kein Visum nötig
- • Formular S1 möglich (GKV-Zugang)
- • EHIC für vorübergehende Aufenthalte
- • Falls kein S1: Incoming-Versicherung
🌍 Nicht-EU-Rentner (Drittstaatsangehörige)
- • Visum & Aufenthaltserlaubnis erforderlich
- • Kein Zugang zur GKV (kein S1)
- • Private Incoming-Versicherung als Standard
- • Krankenversicherung für nicht-EU-Ausländer: Care Expatriate
Krankenversicherung für nicht erwerbstätige Ausländer in Deutschland
Rentner und Senioren aus dem Ausland fallen häufig in die Kategorie der nicht erwerbstätigen Ausländer (auch: wirtschaftlich inaktive EU-Bürger). Nach EU-Richtlinie 2004/38/EG müssen wirtschaftlich inaktive EU-Bürger — also Personen ohne Arbeitsverhältnis oder Selbstständigkeit — für einen Aufenthalt über 3 Monate in Deutschland zwei Nachweise erbringen: ausreichende Existenzmittel und eine umfassende Krankenversicherung (comprehensive health insurance).
In der Praxis bedeutet das: Auch EU-Rentner, die kein Formular S1 vorlegen können, brauchen eine eigenständige Krankenversicherung in Deutschland. Für Nicht-EU-Rentner (Drittstaatsangehörige) gilt diese Anforderung ohnehin. Eine Incoming-Versicherung für Senioren aus dem Ausland wie Care Expatriate erfüllt diese Voraussetzung — ambulant und stationär, bis max. 5 Jahre, anerkannt für die Aufenthaltserlaubnis.
Wie funktioniert das S1-Formular für EU-Rentner in Deutschland?
Das Formular S1 (früher E121) wird vom Rentenversicherungsträger des Herkunftslandes ausgestellt und bescheinigt einen bestehenden Krankenversicherungsanspruch. Damit können sich EU-/EWR-Rentner in der Regel bei einer deutschen gesetzlichen Kasse anmelden; die Kosten rechnen die Träger untereinander ab. Ist kein S1 verfügbar, bleibt typischerweise eine private Incoming-Versicherung.
Krankenversicherung für EU-Bürger Rentner in Deutschland: EU- und EWR-Rentner haben unter bestimmten Voraussetzungen Zugang zur gesetzlichen Krankenversicherung in Deutschland. Der Schlüssel dazu ist das Formular S1 (ehemals Formular E121).
Was ist das Formular S1? Das Formular S1 bescheinigt, dass ein Rentner in einem anderen EU-/EWR-Land einen Krankenversicherungsanspruch hat, der nach Deutschland übertragen werden kann. Es wird vom Rentenversicherungsträger des Herkunftslandes ausgestellt — zum Beispiel von der ZUS (Polen), INPS (Italien), CNAV (Frankreich) oder SVA (Österreich). Mit diesem Formular können Sie sich bei einer deutschen GKV-Kasse (AOK, TK, DAK, Barmer etc.) anmelden, und die Kosten werden vom Herkunftsland erstattet.
Wann funktioniert das S1 nicht? Wenn Sie keine EU-/EWR-Rente beziehen oder wenn Ihr Herkunftsland kein Sozialversicherungsabkommen mit Deutschland hat. In diesen Fällen — und das betrifft die Mehrheit der ausländischen Rentner aus Drittstaaten — ist eine private Incoming-Versicherung die einzige Option.
EHIC vs. S1: Die Europäische Krankenversicherungskarte (EHIC) gilt nur für vorübergehende Aufenthalte und medizinisch notwendige Behandlungen. Für einen dauerhaften Umzug nach Deutschland reicht die EHIC nicht aus — Sie benötigen das Formular S1 oder eine private Incoming-Versicherung.
Kein S1 möglich? So versichern Sie sich als Rentner in Deutschland ohne S1
Viele EU-Rentner stellen fest, dass das Formular S1 für Rentner in ihrem Fall nicht greift — etwa weil sie keine staatliche EU-Rente beziehen, weil der Herkunftsstaat das S1 nicht ausstellt, oder weil die Voraussetzungen für die Übertragung nicht erfüllt sind. Für alle Rentner und Senioren aus dem Ausland, die in Deutschland ohne S1 versichert sein müssen, ist eine private Incoming-Versicherung die bewährteste Lösung. Care Expatriate bietet Schutz für 3 Monate bis 5 Jahre, ohne GKV-Voraussetzung und ohne Formular S1 — der Nachweis wird sofort als PDF ausgestellt und von Ausländerbehörden bundesweit als Nachweis akzeptiert (§ 5 AufenthG).
📋 Formular S1 — Kurzanleitung für EU-Rentner
- Formular S1 beim Rentenversicherungsträger im Herkunftsland beantragen
- S1 bei einer deutschen GKV-Kasse (AOK, TK, DAK etc.) einreichen
- GKV-Mitgliedschaft bestätigen lassen — elektronische Gesundheitskarte erhalten
- Kosten werden zwischen den Trägern verrechnet (kein Eigenanteil für die GKV-Beiträge)
Ausländische Rente in Deutschland — Auswirkung auf die Krankenversicherung
Wer eine ausländische Rente in Deutschland bezieht — ob polnische Rente (ZUS), türkische Rente (SGK), italienische Rente (INPS), griechische Rente (EFKA), russische Rente oder amerikanische Social Security — fragt sich: Welche Auswirkung hat meine ausländische Rente auf die Krankenversicherung in Deutschland?
In der GKV (wenn zugänglich): Ausländische Renten können in Deutschland beitragspflichtig sein. Das bedeutet: Wenn Sie als EU-Rentner über das Formular S1 in einer deutschen GKV-Kasse versichert sind, werden Beiträge auf Ihre ausländische Rente erhoben — ähnlich wie bei einer deutschen Rente. Die Beitragshöhe richtet sich nach dem allgemeinen Beitragssatz der jeweiligen Krankenkasse (z. B. AOK, TK, DAK).
KVdR (Krankenversicherung der Rentner): Die KVdR ist eine besondere Form der GKV-Pflichtversicherung für Rentner in Deutschland. Voraussetzung ist, dass der Rentner in der zweiten Hälfte seines Erwerbslebens überwiegend gesetzlich versichert war. Für ausländische Rentner, die nie in Deutschland gearbeitet haben, kommt die KVdR fast nie in Frage.
Für die meisten ausländischen Rentner gilt: Wer weder in der KVdR noch über das Formular S1 versichert werden kann, benötigt eine private Incoming-Versicherung. Der Beitrag bei Care Expatriate ist unabhängig von der Rentenhöhe — er richtet sich nach Alter und Tarifvariante (ab 68 €/Monat für 41–60 J., ab 246 €/Monat für 61–74 J.).
Aber welche Versicherung ist die richtige — Langzeitversicherung oder Kurzbesuch?
Pflegeversicherung für ausländische Rentner in Deutschland
Die soziale Pflegeversicherung ist in Deutschland in der Regel an die Mitgliedschaft in einer gesetzlichen Krankenkasse gekoppelt: Wer gesetzlich krankenversichert ist, ist üblicherweise automatisch auch pflegeversichert. Ausländische Rentner ohne GKV-Zugang — also ohne Vorversicherungszeit und ohne Formular S1 — erwerben diesen Schutz daher typischerweise nicht automatisch mit.
Private Incoming-Tarife wie die Langzeit-Krankenversicherung für Senioren sind Krankenversicherungen: Sie decken in der Regel die medizinische Akutbehandlung ab, enthalten aber üblicherweise keine deutsche Pflegepflichtversicherung und keine dauerhaften Pflegeleistungen.
Praktisch bedeutet das: Entsteht während des Aufenthalts ein längerfristiger Pflegebedarf — etwa Betreuung zu Hause oder ein Pflegeheimplatz — werden die Kosten häufig nicht vom Incoming-Tarif getragen und müssen dann anderweitig abgesichert oder privat finanziert werden. Familien planen das idealerweise früh mit ein, gerade beim Nachzug älterer Angehöriger.
Ob im Einzelfall ein Anspruch auf Leistungen der Pflegeversicherung besteht, prüft die zuständige Stelle individuell — abhängig von Aufenthaltsstatus, Versicherungsverhältnis und Wohnsitz. Diese Seite ersetzt keine Rechts- oder Versicherungsberatung.
Langzeitversicherung oder Kurzbesuch — was gilt für Rentner?
Haben Sie sich schon einmal gefragt, warum manche Rentner 246 €/Monat (61–74 J., Beispiel) zahlen und andere deutlich weniger? Der Unterschied liegt nicht in der Qualität, sondern in der Aufenthaltsdauer. Deutschland bietet zwei Wege für ausländische Rentner und Senioren: die Langzeitversicherung (Incoming, bis max. 5 Jahre) und die Reisekrankenversicherung für Kurzbesuche.
Langzeitversicherung (bis 5 Jahre)
- Für Langzeitaufenthalt & Elternnachzug
- Anerkannt für Aufenthaltstitel & Ausländerbehörde
- Ambulante & stationäre Behandlung inklusive
- Ab 68 €/Monat (Alter 41–60), ab 246 €/Monat (Alter 61–74)
Reisekrankenversicherung (Kurzbesuch)
- Für Kurzbesuche bei der Familie bis 2 Jahre
- Flexible Laufzeiten ab 1 Tag
- Anerkannt für Schengen-Visum & Besuchervisum
- Ab ca. 89 €/30 Tage (ab 65 J.)
„Mein Vater kommt nur für 3 Monate — braucht er wirklich eine Langzeitversicherung?" — Diese Frage stellte sich Hassan (41) aus München, als er seinen Vater (72) aus Damaskus einladen wollte. Für einen Kurzbesuch von 3 Monaten kann eine Reisekrankenversicherung wie Care Economy typischerweise ausreichen (ab ca. 89 €/30 Tage, ab 65 J.; bis 64 J. ab ca. 30 €/30 Tage, Beispiel). Erst ab einem dauerhaften Aufenthalt mit Aufenthaltstitel wird die Langzeitversicherung nötig.
Welche Nachweise verlangt die Ausländerbehörde wirklich?
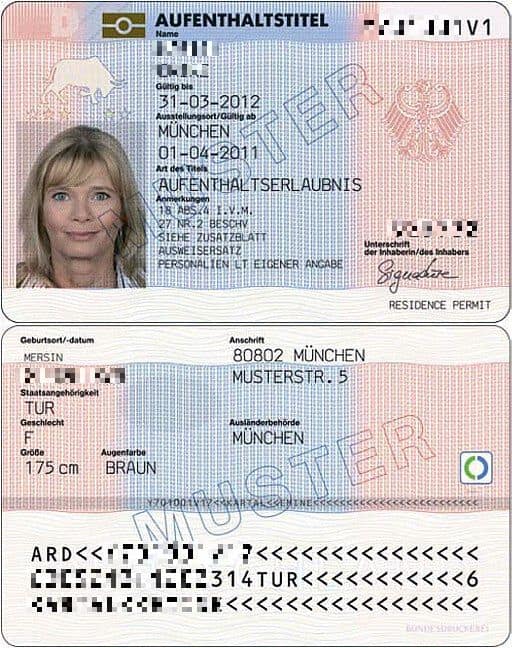
Welcher Aufenthaltstitel verlangt einen Krankenversicherungsnachweis?
Die Ausländerbehörde verlangt bei der Erteilung und Verlängerung des Aufenthaltstitels (auch als Aufenthaltserlaubnis bezeichnet) einen Nachweis der Krankenversicherung. Dieser Versicherungsnachweis muss den gesamten Aufenthaltszeitraum abdecken und ambulante sowie stationäre Leistungen einschließen. Für Rentner mit Vorerkrankungen oder chronischen Erkrankungen ist es besonders wichtig, dass die Deckung klar aus dem Dokument hervorgeht.
Achten Sie darauf, dass der Versicherungsnachweis diese Angaben enthält: Name, Gültigkeitszeitraum, Geltungsbereich (Deutschland), Deckungssumme und Art der Leistungen. Bei Incoming-Tarifen erhalten Sie diesen als PDF per E-Mail — sofort nach Abschluss (keine Wartezeit auf Post).
Aufenthaltserlaubnis für amerikanische Rentner in Deutschland: US-Rentner (amerikanische Rentner) benötigen für einen längeren Aufenthalt eine Aufenthaltserlaubnis gemäß § 7 AufenthG. Voraussetzung ist unter anderem der Nachweis einer gültigen Krankenversicherung in Deutschland. Da Medicare in Deutschland nicht gilt und kein Sozialversicherungsabkommen für die Krankenversicherung besteht, ist eine Incoming-Versicherung wie Care Expatriate die Standardlösung.
Was bedeutet „vergleichbare private Krankenversicherung"? Die Ausländerbehörde verlangt häufig eine „vergleichbare private Krankenversicherung" als Nachweis für die Aufenthaltserlaubnis. Damit ist gemeint: eine Versicherung, die in Leistungsumfang und Deckungshöhe mit der gesetzlichen Krankenversicherung vergleichbar ist — ambulant, stationär, mindestens 30.000 € Deckungssumme. Incoming-Versicherungen wie Care Expatriate erfüllen diese Anforderungen und werden von Ausländerbehörden bundesweit als Nachweis akzeptiert (§ 5 AufenthG).
Bei der Ausländerbehörde Hamburg werden regelmäßig Anträge von Rentnern verzögert, weil der Versicherungsnachweis fehlt oder veraltet ist. In 4 von 5 Fällen war das Dokument schlicht abgelaufen. Kurz gesagt: Prüfen Sie das Datum auf Ihrem Nachweis vor jedem Behördentermin.
Was gilt beim Elternnachzug — können Sie Ihre Eltern nach Deutschland holen?
Wie versichere ich meine Eltern beim Elternnachzug nach Deutschland?
Beim Elternnachzug (Familiennachzug für Eltern) muss jedes nachziehende Elternteil eine eigene Krankenversicherung nachweisen. Die gesetzliche Krankenversicherung (GKV) steht für nachziehende Rentner in der Regel nicht offen — eine Incoming-Versicherung wie Care Expatriate ist die realistische Option.
Was viele Familien unterschätzen: Die Krankenversicherung ist beim Elternnachzug keine Formalität — sie ist einer der häufigsten Ablehnungsgründe. Ohne lückenlosen Nachweis wird der Antrag abgelehnt. Die gute Nachricht: Incoming-Tarife werden von Ausländerbehörden in ganz Deutschland anerkannt.
Krankenversicherung für ausländische Eltern in Deutschland langfristig: Gerade bei einem langfristigen Aufenthalt der Eltern (mehr als 12 Monate) lohnt sich eine Versicherung mit langer Laufzeit. Care Expatriate bietet Schutz für bis zu 5 Jahre — das spart jährliche Verlängerungen, Behördengänge und das Risiko einer Versicherungslücke. Einen kompakten Überblick über Besuch und Nachzug finden Sie auf der Seite Krankenversicherung für Eltern in Deutschland; für dauerhafte Aufenthalte älterer Angehöriger ist zusätzlich die Langzeit-Krankenversicherung für Senioren typischerweise relevant.
📍 Praxisbeispiel: Amir (45) aus Berlin holt seine Mutter (69) aus Teheran
Amirs Mutter hat Bluthochdruck und Diabetes Typ 2. „Ich hatte Angst, dass keine Versicherung sie nimmt", sagt Amir. Was er nicht wusste: Care Expatriate schließt Akutbehandlung bei bestehenden Erkrankungen je nach Variante ein.
Amir schloss die Versicherung für 5 Jahre ab — „Ich wollte meiner Mutter nicht jedes Jahr erklären müssen, warum sie wieder zur Behörde muss." Der Nachweis kam in 10 Minuten per E-Mail. Die Ausländerbehörde Berlin akzeptierte ihn sofort.
„Bei der Ausländerbehörde Berlin-Neukölln hat die Sachbearbeiterin den PDF-Nachweis ausgedruckt, kurz auf das Premium-Siegel geschaut, und gesagt: ‚Passt — Termin bestätigt.' Der ganze Spuk war in 4 Minuten erledigt."
Elternnachzug
Eigene KV-Police für jeden Elternteil erforderlich.
Langzeitaufenthalt
Care Expatriate bis max. 5 Jahre — verlängerbar.
Vorerkrankungen
Akutbehandlung bei chronischen Erkrankungen je nach Tarif möglich.
Nachweis
Sofort-Nachweis für Visum & Behörden (PDF) — keine Wartezeit.
Ausländerbehörde
Incoming-Tarife werden von Ausländerbehörden bundesweit als Nachweis akzeptiert (§ 5 AufenthG).
Beiträge im Alter
Altersgruppe 61–74: ab 246 €/Monat (Care Expatriate Basic).
Wie funktioniert der Arztbesuch praktisch — mit welchem Nachweis?
Gesundheitskarte & Versicherungsnachweis für Rentner
💡 Wichtig: Versicherungsnachweis ist elektronisch (M10 / S1)
- GKV-Versicherte: Die Krankenkasse meldet Ihren Versicherungsstatus elektronisch direkt an Behörden bzw. Hochschulen — sogenannte M10-Meldung nach§ 199a SGB V. Sie reichen kein PDF beim Amt ein.
- EU-Rentner mit S1: Die Eintragung erfolgt über das Herkunftsland (z. B. ZUS Polen, INPS Italien) und die deutsche GKV-Kasse — GrundlageEU-VO 883/2004 Art. 24. Auch hier kein papierner Nachweis ans Amt.
- Privat / Incoming (Care Expatriate): Sie erhalten eine PDF-Police sofort per E-Mail. Diese gilt vor Ausländerbehörde, Einwohnermeldeamt und Konsulat als Nachweis (§ 2 Abs. 3 AufenthG). Praktisch wird sie ausgedruckt oder digital vorgezeigt.
Bei einer gesetzlichen Krankenkasse erhalten Versicherte die elektronische Gesundheitskarte (eGK). Diese Karte benötigen Sie bei jedem Arztbesuch und bei Krankenhausaufenthalten in Deutschland. Da die GKV für die meisten ausländischen Rentner nicht zugänglich ist, erhalten sie stattdessen eine Versicherungspolice als PDF — und das ist völlig in Ordnung (viele wissen das nicht).
Beide Nachweisformen — eGK und Versicherungspolice — werden in der Praxis als Nachweis akzeptiert; die Behörde prüft Art und Umfang (§ 2 Abs. 3 AufenthG). Heißt konkret: Als Rentner mit Incoming-Versicherung gehen Sie in der Regel ganz normal zum Arzt, zeigen Ihre Police vor, und die Behandlung wird direkt abgerechnet. Kein Unterschied zum gesetzlich Versicherten am Empfangstresen.
Bei Vorerkrankungen und chronischen Erkrankungen sollten Sie vor dem ersten Arztbesuch klären, welche Behandlungen Ihr Tarif abdeckt. Care Expatriate bietet je nach Variante eine Akutbehandlung bei bestehenden Erkrankungen — fragen Sie im Zweifel vor Abschluss nach. Das ist keine Schande, sondern vorausschauend.

Leben als Rentner in Deutschland
Stellen Sie sich vor: Ihre Mutter sitzt im Englischen Garten in München, genießt den Frühling — und weiß, dass sie bei einem Sturz in 15 Minuten im Krankenhaus versorgt wird. Ohne Vorkasse, ohne Diskussion. Oder Ihr Vater spaziert an der Alster in Hamburg, besucht einen Facharzt wegen seiner Knieprobleme — und zeigt an der Rezeption einfach seine Versicherungspolice. So funktioniert das deutsche Gesundheitssystem, wenn die Versicherung stimmt.
Freie Arztwahl, moderne Kliniken, flächendeckende Infrastruktur bis in ländliche Regionen — all das steht ausländischen Rentnern offen. Mit einer gültigen Incoming-Versicherung werden Kosten direkt mit dem Versicherer abgerechnet. Sie müssen in der Regel nicht in Vorleistung gehen. Das klingt wie ein Versprechen — es ist aber einfach das deutsche System.
Damit beim Aufenthalt nichts schiefgeht — hier die wichtigsten Punkte auf einen Blick.
Checkliste: Was ausländische Rentner wissen müssen
📌 Tipp: Drucken Sie diese Liste aus oder speichern Sie sie als Screenshot — und haken Sie jeden Punkt ab, bevor Ihr Elternteil einreist.
Wie lange sollte die Krankenversicherung laufen?
Kurzantwort: In der Regel so lange, wie der Aufenthalt geplant ist — und nicht kürzer. Der Beitrag richtet sich nach dem Eintrittsalter bei Vertragsbeginn und bleibt für die gesamte Laufzeit in diesem Altersband. Wer später verlängert, schließt typischerweise einen neuen Vertrag zum dann geltenden Alter ab.
| Laufzeit | Beitrag/Monat | Gesamt | Verlängerungen nötig | Vorerkrankungs-Lücke |
|---|---|---|---|---|
| 12 Monate | 246 € | 2.952 € | 4 | möglich (2×) |
| 24 Monate | 246 € | 5.904 € | 2 | möglich (1×) |
| 60 Monate | 246 € | 14.760 € | 0 | keine |
Steht ein 61. Geburtstag bevor?
Im Altersband 41–60 J. liegt der Basic-Beitrag bei 68 €/Monat, im Altersband 61–74 J. bei 246 €/Monat (Beispielwerte). Der Unterschied beträgt rund 178 € im Monat — über 60 Monate etwa 10.680 €. Maßgeblich ist das Alter bei Vertragsbeginn, nicht das Alter während der Laufzeit. Konkret: Wer mit 60 Jahren eine Laufzeit von 60 Monaten wählt, zahlt fünf Jahre lang den Beitrag des Altersbands 41–60 J. — und nicht ab dem 61. Geburtstag den des Altersbands 61–74 J.
Wann die Verlängerung fällig wird
Eine Police mit zwölf Monaten Laufzeit läuft typischerweise genau dann aus, wenn auch der Aufenthaltstitel verlängert werden muss. Beides fällt dann in dieselben Wochen: neuer Vertrag, neuer Nachweis, neuer Behördentermin — häufig unter Zeitdruck. Eine längere Laufzeit entkoppelt die beiden Termine voneinander. Dazu kommt der praktische Aufwand: Jede Verlängerung bedeutet erneut Passdaten, Adressnachweis und Angaben zur Person — meist beschafft von Angehörigen in Deutschland, während die versicherte Person im Ausland ist.
Was bei einer Verlängerung anders ist
Erkrankungen, die während einer laufenden Vertragslaufzeit neu auftreten, sind in diesem Vertrag in der Regel mitversichert. Bei einem später neu abgeschlossenen Vertrag gelten sie typischerweise als Vorerkrankung — und Vorerkrankungen sind in Incoming-Tarifen üblicherweise ausgeschlossen. Je älter die versicherte Person, desto wahrscheinlicher ist es, dass zwischen zwei Verträgen eine Diagnose liegt — genau diese Diagnose gilt im Folgevertrag dann in der Regel als Vorerkrankung. Eine durchgehende Laufzeit vermeidet diese Lücke und schließt dieses Zeitfenster.
Zwischen zwei Verträgen kann außerdem eine Lücke entstehen — Tage ohne Versicherungsschutz, die bei einer späteren Verlängerung des Aufenthaltstitels sichtbar werden können. Eine durchgehende Laufzeit vermeidet das.
Für die Familie bedeutet eine feste Laufzeit außerdem Planungssicherheit: Der Beitrag steht für die gesamte Dauer fest, ohne jährliche Neuberechnung.
Höchsteintrittsalter 74 Jahre
Care Expatriate kann bis zum Alter von 74 Jahren neu abgeschlossen werden. Wer mit 72 jeweils nur ein Jahr abschließt, kann ab 75 keinen neuen Vertrag mehr beginnen. Eine längere Laufzeit, früh gewählt, hält die Absicherung darüber hinaus aufrecht.
Monatlich oder einmalig zahlen?
Kurzantwort: Beides ist möglich, und der Preis ist derselbe — einen Rabatt für die Einmalzahlung gibt es nicht. Der Unterschied liegt im Risiko: Bleibt eine Lastschrift unbezahlt, kann das den Versicherungsschutz beeinträchtigen — und auf diesem Schutz beruht der Aufenthaltstitel. Bei einer Einmalzahlung hängt der Versicherungsschutz nicht mehr an einem laufenden Bankeinzug. Das ist vor allem dann relevant, wenn die Beiträge von Angehörigen in Deutschland gezahlt werden: Ein Jobwechsel, ein Kontowechsel oder ein knapper Monat wirkt sich dann nicht auf den Aufenthaltsstatus der versicherten Person aus.
Wird die Prämie aus dem Ausland überwiesen, ersetzt eine Zahlung bis zu sechzig Einzelüberweisungen — mit jeweils eigenen Bankgebühren und Wechselkursen.
Was passiert bei vorzeitiger Rückkehr?
Endet der Aufenthalt früher als geplant, kann der Vertrag schriftlich gekündigt werden. Die zu viel gezahlte Prämie wird in der Regel erstattet, abzüglich einer Bearbeitungsgebühr von 5 € (Quelle: Care Concept FAQ). Wer also 60 Monate im Voraus zahlt und nach zwei Jahren zurückgeht, erhält die Prämie für die ungenutzten Monate zurück — das finanzielle Risiko der Einmalzahlung beträgt damit 5 €, nicht den Restbetrag.
Und wenn das Visum nicht erteilt wird?
Wird das Einreisevisum nicht erteilt oder findet die Einreise aus anderen Gründen nicht statt, ist eine schriftliche Stornierung des Antrags vor Beginn des Versicherungsschutzes möglich.
Häufige Fragen zur Krankenversicherung für Rentner
Weiterführende Informationen
Übersicht aller Optionen für ausländische Rentner
Flexible KV bis max. 5 Jahre — ab 68 €/Monat (41–60 J.)
Reisekrankenversicherung für Besucher
Was die Krankenversicherung für Rentner typischerweise kostet
Interaktiver Assistent zur Auswahl der richtigen Krankenversicherung
Alle verfügbaren Krankenversicherungstarife
Über 10.000 Versicherungsabschlüsse · Seit 2009